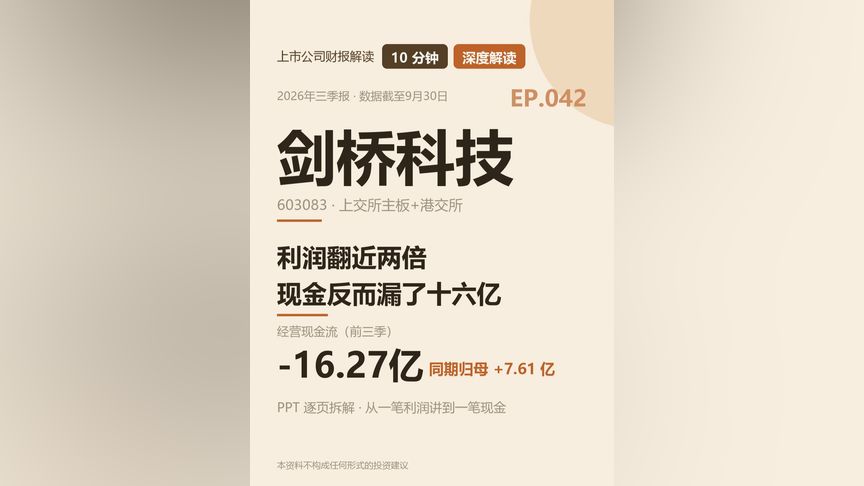

剑桥科技:赚了七亿六,账上少了十六亿
10分钟深度解读 · 第 042 期 剑桥科技,上海的上市公司,给人工智能数据中心做高速光模块——服务器和交换机之间传数据的管子。2026 年前三季度,光模块收入占营业收入的比重已超过 50%,其中 800G 产品占光模块出货的绝大部分。2025 年 10 月又在香港挂牌,A+H 两地上市。 三季报明面很亮眼:营业收入 49.21 亿,同比 +46.46%,公司自述已超过上年全年;归母净利润 7.61 亿,+193.35%;扣非 7.30 亿,+185.95%;毛利率 33.12%,比去年同期抬了 10.10 个百分点,高毛利的光模块占比上去了。 但同一份报表,经营活动现金流净额是 −16.27 亿,上年同期 −3.88 亿,多流出 12.39 亿。三年连起来看:2024 年 +5.62 亿、2025 年 −4.71 亿、今年前三季 −16.27 亿——利润一年比一年高,现金一年比一年漏。钱变成三样:存货 37.81 亿(按前三季营业成本够卖 314 天)、应收账款 35.56 亿(约 197 天收回)、在建工程 15.52 亿(+239.21%)。摊到 273 天:账面每天赚 278 万,账户每天少 596 万。 钱从哪来?十三个月三次融资:2025 年 10 月香港上市净额 51.57 亿港元,2026 年 10 月配售加可转债净额 65.35 亿港元。而 10 月 31 日公告,把招股书里给宽带和无线产能留的 12.754 亿港元全改投光模块,再挪研发营销 4.931 亿——合计 17.685 亿港元换了方向。原因它自己写了:宽带和无线受核心物料涨价缺货影响,客户购买力下降;另一头,现有订单增速高于产能增长。 还有一处没想到的:财务费用 2.53 亿(+558.48%),但利息收入 3,960 万大于利息费用 3,662 万,利息是净赚的,大头是按明细倒推约 2.56 亿的汇兑(推算值,三季报未单列)。 得交代一句:据证券时报统计,光通信核心公司三季度末预付款同比增近四倍、存货增约八成,剑桥存货 +59.16% 比行业均值还低。全行业都在为明年的交付提前锁料,它只是跑在前面。 出处:巨潮资讯网三季报及公告原文。本片配音由 AI 语音合成,内容依据上市公司公开财报。本解读不构成任何形式的投资建议。 #财报分析 #三季报 #剑桥科技 #光模块