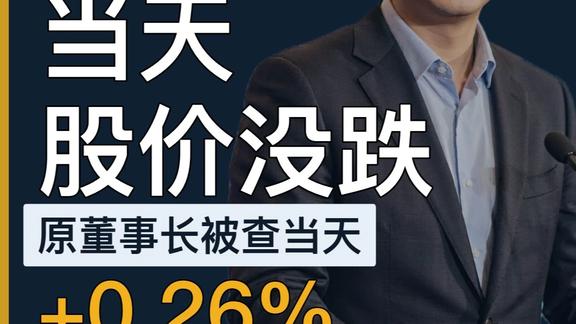

官宣当天股价没跌
官宣当天股价没跌 2026 年 9 月 30 日,中央纪委国家监委网站通报:西南证券原党委书记、董事长吴坚涉嫌严重违纪违法,接受审查调查。同一天,西南证券收盘涨幅 +0.26%。十二天前,控股股东渝富控股原董事长谢文辉被通报,首个交易日西南证券 +0.25%、重庆农商行 +0.90%。而历史同类事件的首日定价是:国金证券 -5.07%(2009)、长江证券 -8.38%(2016)、天风证券 -7.66%(2024)。官宣密集落地的六周里,西南证券反而跑赢券商指数 1.8 个百分点——这不是抗跌,这是治理事件在定价函数里不存在。 为什么历史样本跌 5-8%、本轮零反应?三个机制假说:层级防火墙——被查的是「原任」与控股股东一把手,披露体系里都不是上市公司现任责任人;破净安全垫——PB 0.98 被当成风险底线,但净资产是历史成本的刻度,不是资产质量的担保;定价者缺席——西南证券主动偏股基金持股 0.00%,26Q2 券商机构持仓 0.60%、低于标配 3.13% 两个半台阶,日换手 0.24%-0.58%。治理风险需要机构用持仓来折算,而机构根本不在场。 更深的账在机器里:2004 年重庆「打包打折」回购工商银行在渝 157 亿元不良贷款,渝富以国开行 21.7 亿元搭桥贷整体收购、按本息口径受偿率约 18%,此后累计处置 270-300 多亿元,重庆金融机构不良率从 2002 年约 20% 降到 2007 年 5.5%。这台机器每段都真实解决过真问题——问题不在它做过什么,在它靠什么做:政府信用起步、土地增值兜底、关联网络运转。学术证据指向同一处:Fisman & Wang(2121 宗国有股权转让)发现关联交易折扣比正常再低 5-7 个百分点;Rau et al.(192 笔申报)发现地方政府 SOE 控股的上市公司关联交易中少数股东损失最高达交易价值三分之一。 两种读法共享同一批事实:修复读法——审查与换届打断寻租、折价随时间收敛,市场用「不定价」的方式选了它;暴露读法——机器二十二年运转中沉淀的资产质量存疑,应当做一次资产质量重估。本文不仲裁。被查的是人,该被重新估价的是一台运行了二十二年的机器——而这件事,至今没有人算过。 本集涉及个股仅作治理机制与历史定价规律的样本分析,不构成投资建议。 #抖音精选App征稿