
三分钟浅懂华勤技术603296
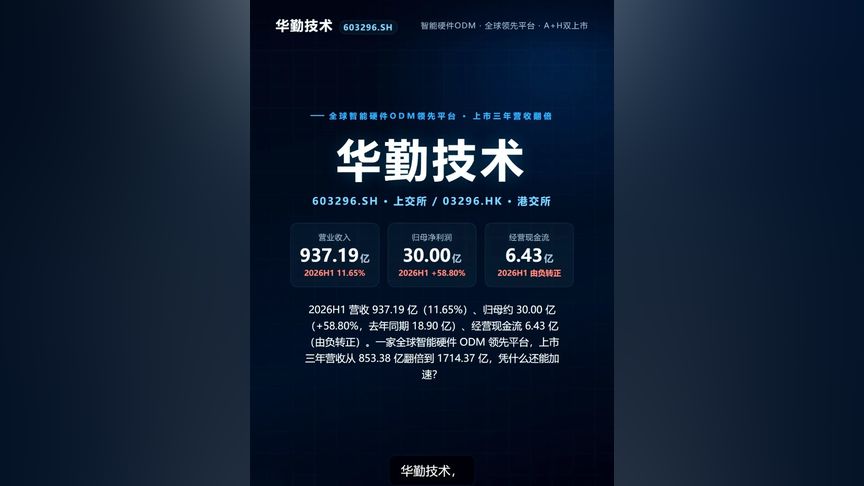
华勤技术(603296.SH)3分钟财务分析视频简介 ======================================== 一句话:2026H1 营收 937.19 亿(11.65%)、归母净利润 29.996 亿(+58.80%,去年同期 18.90 亿)、扣非 16.759 亿(+11.04%)、综合毛利率 8.13%、资产负债率 76.08%;经营现金流净额 6.426 亿(上年同期 -15.225 亿,由负转正,仅汇总)。2023→2025 营收由 853.38 亿升至 1714.37 亿(三年翻倍),2025 归母 40.54 亿(+38.55%)。 核心看点: 1. 业务:智能硬件 ODM(计算及数据 433.20 亿/46.23% + 移动终端 411.20 亿/43.87% 双支柱,合计超九成);AI 服务器/交换机快速放量,阿里/腾讯/字节核心供应商。 2. 底色:2005 年邱文生创立于上海、2023 年沪主板上市(发行价 80.80 元)、2026 年港交所主板挂牌(A+H 双平台);上海奥勤控股、邱文生实控;全球智能硬件 ODM 领先平台。 3. 财务:2025 营收 1714.37 亿、归母 40.54 亿(+38.55%);2026H1 营收 937.19 亿(11.65%)、归母 29.996 亿(+58.80%)、毛利率 8.13%、经营现金流 6.426 亿(由负转正)。 4. 转折:上市三年营收翻倍、2026H1 净利高增;研发 35.60 亿(+20%)、境外收入占 65.74%、加权 ROE 10.52%(+2.40pp)。 5. 风险:低毛利(8.13%)、高杠杆(负债率 76.08%)、盈利含非经常性(扣非 16.759 亿低于归母 29.996 亿)、境外依赖(占 65.74%)。 标签:#华勤技术 #603296 #智能硬件ODM #全球领先平台 #A加H双上市 #2026H1净利高增 #毛利率8.13% #计算及数据业务 #AI服务器核心供应商 #高杠杆 免责声明:以上内容仅为信息梳理,不构成任何投资建议。